Domain diabetes-coach.de kaufen?
Wir ziehen mit dem Projekt
diabetes-coach.de um.
Sind Sie am Kauf der Domain
diabetes-coach.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diabetes-coach.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Die Haftung in der nicht eingetragenen Kommanditgesellschaft (einschließlich Schein-KG und GmbH & Co. KG), Taschenbuch von Björn Ziolkowski, GRIN,Die Haftung In Der Nicht Eingetragenen Kommanditgesellschaft (einschließlich Schein-kg Und Gmbh & Co. Kg), Taschenbuch Von Björn Ziolkowski, Grin, 978-3-640-53717-4, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
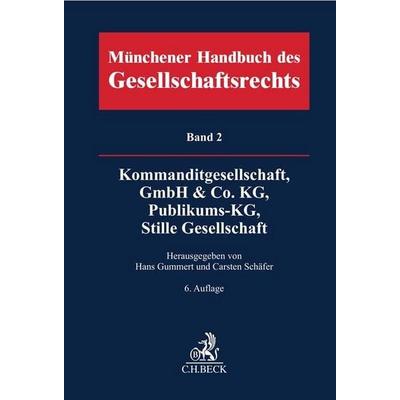
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verlustverrechnung nach § 15a EStG in einer Kommanditgesellschaft (KG). Verlustausgleich und Verlustabzug von Kommanditisten, Taschenbuch von MariusVerlustverrechnung Nach § 15a Estg In Einer Kommanditgesellschaft (kg). Verlustausgleich Und Verlustabzug Von Kommanditisten, Taschenbuch Von Marius Brinkmann, Grin, 978-3-346-25165-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **

Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft, Gebundene Ausgabe von ,Münchener Handbuch Des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, Gmbh & Co. Kg, Publikums-kg, Stille Gesellschaft, Gebundene Ausgabe Von, C.h. Beck, 978-3-406-80562-2, Seitenanzahl: 2334239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung von Menschen mit Diabetes mellitus hinsichtlich Ernährung, Bewegung und Blutzucker-Regulierung, Taschenbuch von Tobias Beckmann, GRIN,Beratung Von Menschen Mit Diabetes Mellitus Hinsichtlich Ernährung, Bewegung Und Blutzucker-regulierung, Taschenbuch Von Tobias Beckmann, Grin, 978-3-656-47129-5, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung in der nicht eingetragenen Kommanditgesellschaft (einschließlich Schein-KG und GmbH & Co. KG), Taschenbuch von Björn Ziolkowski, GRIN,Die Haftung In Der Nicht Eingetragenen Kommanditgesellschaft (einschließlich Schein-kg Und Gmbh & Co. Kg), Taschenbuch Von Björn Ziolkowski, Grin, 978-3-640-53717-4, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Verlustverrechnung nach § 15a EStG in einer Kommanditgesellschaft (KG). Verlustausgleich und Verlustabzug von Kommanditisten, Taschenbuch von MariusVerlustverrechnung Nach § 15a Estg In Einer Kommanditgesellschaft (kg). Verlustausgleich Und Verlustabzug Von Kommanditisten, Taschenbuch Von Marius Brinkmann, Grin, 978-3-346-25165-7, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
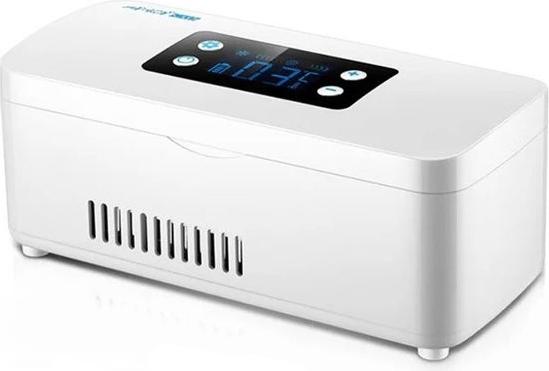
Medikamenten-Kühltasche - Medizinische Kühltasche - Diabetes-Insulin-Kühltasche - Medizinische Kühlbox - Insulin-Etui - Diabetes-Tasche - AutokühlschrankDieser praktische Kühlschrank ist speziell für den Transport von Medikamentenunterwegs konzipiert, beispielsweise Insulin, Interferon, Augenflüssigkeit und Serum. Es ist wiederaufladbar und verfügt über eine Temperaturwarnung. Das wasserdichte LCD-Display verhindertKorrosion auf der Platine. In der mitgelieferten Tragetasche mit Tragegriff lässt es sich bequem transportieren. Merkmale: Wasserdicht Großer, praktischer Kühlraum Große Batteriekapazität Spezifikationen: Material: Kunststoff Farbe: Weiß Gleichstromversorgung: DC12v Außenmaße: 207x91x94 mm Innenmaße: 178x51x28mm Kühltemperatur: 2-18 Grad Lithiumbatterie: 7800 mAh Packungsinhalt: 1x Kühlbox 1x 7800mAh Akku 1x Aufbewahrungstasche 1x USB-Ladegerät 1x EU-Adapter 1x 12V Ladegerät 1x Handbuch314,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SPEZIFISCHE crd-2 Gewichtskontrolle 1,6 kgDie Marke Dechra ist ein pharmazeutisches Unternehmen, das professionelle Tiernahrung (Hunde und Katzen) für Tierhalter und Tierärzte anbietet. Das Sortiment umfasst sowohl klassische Tiernahrung für gesunde Tiere, Bio-Nahrung aus dem ORGANIC-Sortiment als auch Spezialnahrung für bestimmte Tierkrankheiten. Unsere langjährige Erfahrung in der Tiergesundheitspflege ermöglicht es uns, Nahrungsmittel zu kreieren, die eine optimale Ernährung bieten und zur Erhaltung und Wiederherstellung der Gesundheit von Hunden und Katzen beitragen. SPECIFIC™ Weight Control 1,6 kg SPECIFIC™ Weight Control CRD-2 ist ein vollwertiges und ausgewogenes Trockenfutter für ausgewachsene Hunde. SPECIFIC™ Weight Control wurde entwickelt, um das Gewicht Ihres Hundes nach einer Gewichtsreduktionsdiät zu halten. Das Futter ist fett- und kalorienarm und enthält einen moderaten Anteil an Ballaststoffen und Proteinen. Das bedeutet, dass Ihr Hund eine große Portion schmackhafter Nahrung erhält, die seinen Appetit stillt und gleichzeitig hilft, sein Gewicht zu halten. Der Zusatz von L-Carnitin und erhöhtem Eiweiß verbessert den Erhalt der Muskelmasse. Omega-3-Fettsäuren aus O!MEGAs bester bioverfügbarer Quelle für Hunde - Krill - und hohe Konzentrationen an Fisch unterstützen den gesamten Körper Ihres Hundes, einschließlich seiner beanspruchten Gelenke. Komplexe Kohlenhydrate und ein hoher Anteil an Ballaststoffen tragen dazu bei, die Glukose aus dem Futter allmählich freizusetzen, was es ideal für Hunde mit Diabetes macht. Es ist ein geeignetes Futter für Hunde mit Verstopfung oder einer Neigung zu Verstopfung. Knuspergröße: ca. 12,5 mm x 7,7 mm. Siehe auch Leckerlis, die für eine Reduktionsdiät, zur Gewichtsstabilisierung und für Hunde mit Diabetes geeignet sind: SPECIFIC™ Healthy Treats CT-H und SPECIFIC™ Healthy Treats Mini CT-HM. Gewichtskontrolle nach einer Reduktionsdiät, bei verminderter Aktivität, nach der Kastration Diabetes Colitis, chronischer Durchfall, Verstopfung Hyperlipidämie Cholestase Warum SPECIFIC™ Weight Control CRD-2 wählen? Niedriger Kalorien- und Fettgehalt sowie hoher Faser- und Proteingehalt ermöglichen eine Gewichtsabnahme, ohne dass Ihr Hund Hunger verspürt. Ein moderat erhöhter Proteingehalt erleichtert den Erhalt der Muskelmasse. Der Zusatz von L-Carnitin fördert die Fettverbrennung. Enthält die beste Quelle für Omega-3-Fettsäuren - Krill. Die hohe Konzentration an Omega-3-Fettsäuren aus Fischöl und Krill unterstützt natürliche entzündungshemmende Prozesse. Ein erhöhter Gehalt an löslichen und unlöslichen Ballaststoffen unterstützt die Magen-Darm-Peristaltik und die Gesundheit des Verdauungssystems. Die wichtigste, hochverdauliche Proteinquelle ist Fisch. Das in der Rezeptur enthaltene Fischmehl ist nichts anderes als Fisch, der gebacken und zu einem Pulver geformt wurde, bevor er der Futterrezeptur zugesetzt wurde - mit anderen Worten, es handelt sich einfach um Fisch, dem das Wasser entzogen wurde (andernfalls ein getrocknetes, gefriergetrocknetes, dehydriertes oder pulverisiertes Produkt). Aus diesem Grund können Lebensmittel, die frisches Fleisch (mit einem Wassergehalt von etwa 70 %) enthalten, letztlich deutlich weniger davon enthalten als Lebensmittel, die Mehl enthalten - also eine reine Proteinquelle. SPECIFIC™-Futtermittel enthalten weißen Atlantikfisch, hauptsächlich Blauen Wittling. Wo immer möglich, erfolgt der Fang von Fisch und Krill sowie die Beschaffung von Meeresrohstoffen auf nachhaltige Weise aus akkreditierten Quellen. Wir unterstützen das Programm The Ocean Cleanup. Wir sind IFFO RS-, MSC- und FSC-zertifiziert, und der Lachs wird in der Atlantic Northeast Major Fishing Area 27 gefangen. Hohe Konzentrationen von Omega-3-Fettsäuren aus dem Meer (EPA und DHA) unterstützen die Funktion von Gehirn, Augen, Immunsystem, Nieren, Haaren, Haut und Gelenken. Die tierische Quelle der Säuren (Krill, Fisch) und der genau definierte Gehalt an EPA und DHA garantieren eine hohe Bioverfügbarkeit, die höher ist als die von pflanzlichen Ölen. Rübenschnitzel, eine Quelle fermentierbarer Fasern, unterstützt die Entwicklung und Erhaltung einer günstigen Darmmikroflora und die Darmgesundheit. Der Zusatz von Flohsamenschalen wirkt sich positiv auf das Verdauungssystem aus - sie absorbieren Wasser und fördern die Stuhlbildung, wodurch der Verdauungstrakt reguliert wird. Die Chelatisierung von Spurenelementen wirkt sich positiv auf deren Bioverfügbarkeit aus. Natürliche Antioxidantien (Antioxidantien), einschließlich Rosmarinextrakt, unterstützen die Gesundheit Ihres Haustieres. Enthält keine künstlichen Farb- oder Aromastoffe.Zusammensetzung: Weizen, Fischmehl, Maisprotein, Zellulosepulver, Rübenschnitzel, Eipulver, tierisches Eiweißhydrolysat, Mineralstoffe, Pflanzenöl, Vitamine und Spurenelemente (einschließlich chelatierter Spurenelemente), antarktischer Krill, Fischöl, Kartoffeleiweiß, Hefe, Flohsamenschalen, Methionin, L-Carnitin, Rosmarinextrakt. Mit natürlichen Antioxidantien (Tocopherole und Vitamin C). Enthält keine künstlichen Farb- oder Geschmacksstoffe.26,90 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.